工业利润增长更需看清企业经营质量
国家统计局十月二十七日公布的数据显示,今年前三季度,全国规模以上工业企业利润总额同比增长百分之十五点五。利润增速高于营业收入增速,为观察工业经营状况提供了一个积极信号。不过,从宏观数据走向企业经营判断,还需要看清统计范围、比较基准和企业之间的差异。总体改善不能直接换算为每一家企业都获得了相同幅度的收益。
利润与收入之间的关系,是理解这份数据的重要入口。收入反映企业销售规模,利润则受到成本、费用以及其他损益项目共同影响。同样实现收入增长,企业可能因为采购价格、产品结构、生产效率不同,形成不同的盈利结果。经营分析如果只盯住销售额,容易忽略订单增加之后是否真正留下了合理收益。把收入、成本与利润放在同一张经营账上,才能更准确地判断增长质量。
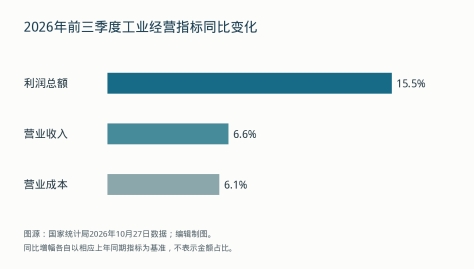
前三季度工业经营指标同比增幅。图源:国家统计局
对制造企业而言,产品组合变化值得持续跟踪。订单数量相近时,不同产品的加工难度、交付周期和服务投入可能差别很大。企业可以按产品和客户梳理贡献情况,辨别哪些业务能够形成稳定收益,哪些业务虽然扩大了规模,却占用了较多资源。这种分析应建立在完整成本核算之上,避免把暂时减少必要投入误认为效率提高,也避免凭单笔订单的账面结果评价长期客户关系。
利润改善还需要与资金回收相互印证。确认收入、形成利润和收到货款,属于不同环节。企业安排生产和采购时,需要考虑合同约定、验收进度与付款条件,不能仅根据利润表扩大支出。对回款周期较长的业务,及时记录交付、验收与结算节点,有助于提前识别资金安排中的压力。经营质量既体现在能否取得订单,也体现在订单能否按约履行并实现资金回流。
宏观统计的作用,是帮助企业理解所处环境,而非替代具体决策。全国规模以上工业企业的数据具有明确覆盖范围,企业自身的客户分布、产品定位和经营规模,未必与总体结构一致。使用这类信息时,可以先与同行业变化比较,再结合自身经营记录分析。若企业表现与总体趋势不同,应进一步寻找价格、销量、产品结构或管理环节的原因,不宜简单归结为市场好坏。
利润增长之后如何安排投入,同样考验经营判断。设备维护、人员培养和产品研发往往需要持续投入,短期收益改善可以提供条件,但项目是否值得实施,仍应围绕真实需求、实施能力与资金承受水平评估。把新增资源投向已经识别的生产瓶颈和服务短板,比按照单一增长数字扩大所有业务更有针对性。合理保留周转余地,也有助于企业应对订单节奏的变化。
前三季度工业利润数据提供了一份观察经营恢复的总体样本。对于企业管理者,更有价值的后续工作,是把宏观信号转化为对自身账目和流程的细致检查:收入增长由哪些业务带来,成本变化发生在哪些环节,交付与回款能否保持衔接。沿着这些具体问题持续改进,才能使阶段性收益形成更稳定的经营能力,让增长落到可核验的实际成果上。